



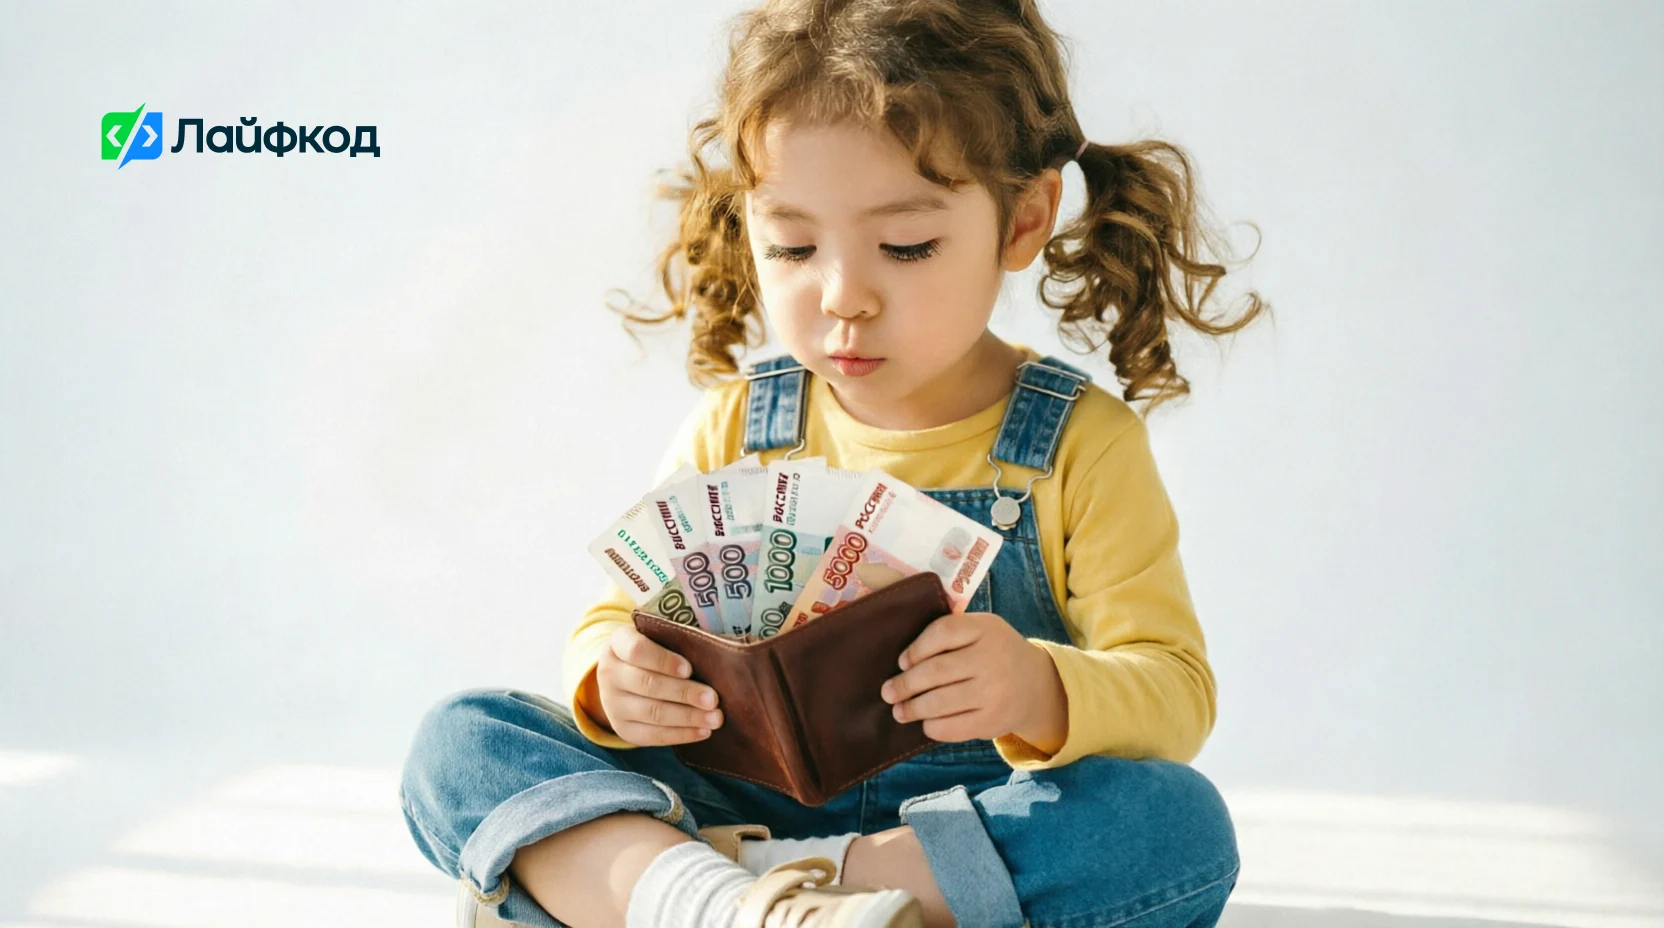
Вопрос «нужно ли давать ребёнку карманные деньги» почти всегда вызывает жаркие дискуссии. Одни родители уверены, что деньги с детства учат ответственности и финансовой самостоятельности. Другие боятся, что ребёнок быстро привыкнет к регулярным выплатам, начнёт тратить бездумно или даже требовать большего.
На самом деле универсального ответа нет: всё зависит от возраста ребёнка, его готовности принимать решения и от того, насколько семья готова обсуждать с ним деньги. Ниже разберём, когда карманные деньги действительно полезны, какие риски стоит учитывать и как выстроить понятные правила, чтобы ребёнок учился управлять финансами, а не просто тратил.
Аргументы «за»: зачем вообще нужны карманные деньги
Карманные деньги — это не про «баловать», а про обучение. Вот что они реально дают ребёнку:
- Финансовая грамотность на практике. Ребёнок учится отличать «хочу» от «надо», сравнивать цены, откладывать на цель и понимать, что деньги ограничены.
- Навык планирования. Когда сумма фиксирована, появляется необходимость распределять её на неделю или месяц. Это тренирует дисциплину и умение прогнозировать траты.
- Ответственность за решения. Если ребёнок сам решает, на что потратить деньги, он быстрее понимает последствия: если всё потратить в первый день, до следующей выдачи придётся ждать.
- Снижение давления на родителей. Чёткие правила (например, «карманные деньги выдаются раз в неделю, остальное — по согласованию») помогают избежать постоянных «купи-купи» и учат договариваться.
Важно: эффект работает только при условии, что родители обсуждают с ребёнком траты, помогают анализировать и не отменяют договорённости из жалости или спешки.
Аргументы «против» и реальные риски
Несмотря на пользу, есть ситуации, когда ранняя выдача денег может навредить:
- Импульсивные покупки. В младшем возрасте дети ещё слабо контролируют импульсы, поэтому деньги могут уходить на мелочи без пользы.
- Формирование неверного отношения к деньгам. Если деньги дают как награду за оценки или хорошее поведение, ребёнок может начать воспринимать их как инструмент манипуляции, а не как ресурс.
- Конфликты в семье. Разные подходы родителей (один даёт свободно, другой строго контролирует) создают путаницу и напряжение.
- Социальное давление. Дети сравнивают, кто сколько получает, и могут чувствовать себя «хуже», если сумма меньше, чем у сверстников.
Эти риски не означают, что карманные деньги нужно полностью исключить. Они означают, что подход должен быть осознанным и адаптированным под возраст.
С какого возраста и сколько давать: практические рекомендации
Возраст 5–6 лет. Это этап знакомства с деньгами. Лучше всего начать не с наличных, а с наглядной визуализации: копилка, наклейки за «заработанные» баллы, простые покупки вместе с родителем. Цель — показать, что деньги обмениваются на товары, и есть понятие «дорого/дёшево».
Возраст 7–9 лет. Можно вводить первые регулярные суммы — например, раз в неделю. Сумма должна быть небольшой, но достаточной для самостоятельных покупок: сладости, мелкие игрушки, канцтовары. Хорошо работает правило «часть тратим, часть откладываем»: 70% на текущие нужды, 30% — в копилку.
Возраст 10–12 лет. Ребёнок уже способен планировать на несколько дней вперёд. Можно увеличить сумму и добавить простые задачи: вести учёт трат в тетради или приложении, обсуждать крупные покупки заранее.
Подростки (13+). На этом этапе карманные деньги становятся частью финансовой самостоятельности. Полезно подключить дебетовую карту с лимитом и контролем со стороны родителей — это даёт опыт безналичных расчётов и учит пользоваться банковскими сервисами. Если вы хотите сравнить варианты и выбрать подходящий продукт, посмотрите наш обзор: Дебетовые карты для студентов: сравнение и обзор карт в 2026 году — там разобраны условия, комиссии и лимиты, которые помогут понять, как устроены финансовые инструменты и для более младших подростков.
Что касается суммы: универсального тарифа нет. Ориентируйтесь на семейный бюджет и на то, какие траты вы хотите делегировать ребёнку. Например, если цель — чтобы ребёнок сам покупал обед в школе и мелкие вещи, сумма должна покрывать эти расходы плюс небольшой запас.
Правила, которые реально работают
Чтобы карманные деньги приносили пользу, а не проблемы, важно установить чёткие правила и придерживаться их:
- Фиксированный день выдачи. Это формирует предсказуемость и дисциплину.
- Никаких «авансов» и досрочных выплат. Если ребёнок потратил всё раньше срока, это хороший урок: ресурсы ограничены.
- Обсуждение трат раз в неделю. Не контроль, а совместный разбор: что получилось, что нет, чему научил этот опыт.
- Правило «сначала копим, потом покупаем». Если цель крупная, помогите разбить её на этапы и вести простой план накоплений.
- Запрет на оплату оценок и «хорошего поведения». Деньги не должны становиться инструментом манипуляции. Лучше поощрять нематериально.
Частые вопросы
Можно ли платить ребёнку за оценки?
Нужно ли контролировать каждую покупку?
Как помочь ребёнку накопить на цель?
Что делать, если ребёнок всё тратит в первый день?
Заключение
Давать ли ребёнку карманные деньги — вопрос не «да или нет», а «как и когда». При правильном подходе это мощный инструмент обучения финансовой ответственности. Главное — не просто выдавать сумму, а сопровождать этот процесс разговорами, правилами и примерами. Тогда ребёнок научится не только тратить, но и планировать, копить и принимать осознанные решения.


