




Проверить займы и кредиты на своё имя можно бесплатно через список бюро кредитных историй (БКИ) на Госуслугах, а затем запросить кредитный отчёт в каждом бюро. По закону каждый субъект кредитной истории получает два бесплатных отчёта в год в каждом БКИ — ст. 8 закона 218-ФЗ. Если сведения хранятся во всех пяти бюро, за год можно бесплатно собрать до десяти полных отчётов.
Ниже — рабочие способы проверки, разбор чужих займов и защита через самозапрет.
Где бесплатно проверить кредиты и займы на своё имя
Полную картину долговых обязательств дают только кредитные отчёты из всех БКИ, где хранится ваша история. Госуслуги и сайт Банка России показывают, в каких именно бюро лежат данные, а сами отчёты выдают сами бюро — это официальное разъяснение регулятора.
| Способ | Что узнаете | Цена | Ограничения |
|---|---|---|---|
| Госуслуги → ЦККИ | Список БКИ со ссылками на личные кабинеты | Бесплатно, неограниченно | Ответ за 1 рабочий день |
| Кредитный отчёт в БКИ | Все действующие и закрытые займы, просрочки, заявки | 2 раза в год в каждом бюро | Третий запрос — от 379 до 580 ₽ |
| Личный кабинет банка | Кредиты конкретного банка | Бесплатно | Не покажет займы в МФО и других банках |
| Сайт ФССП | Долги, по которым возбуждено исполнительное производство | Бесплатно | Показывает только уже взысканные через суд долги |
С 2025 года кредитная история хранится в реестре Банка России в пяти квалифицированных бюро: НБКИ, ОКБ, «КредитИнфо», «Спектрум», «Скоринг Бюро». Записи о кредитах хранятся 10 лет с момента последнего изменения данных (ст. 7 218-ФЗ в актуальной редакции).
Как проверить займы через Госуслуги: 4 шага
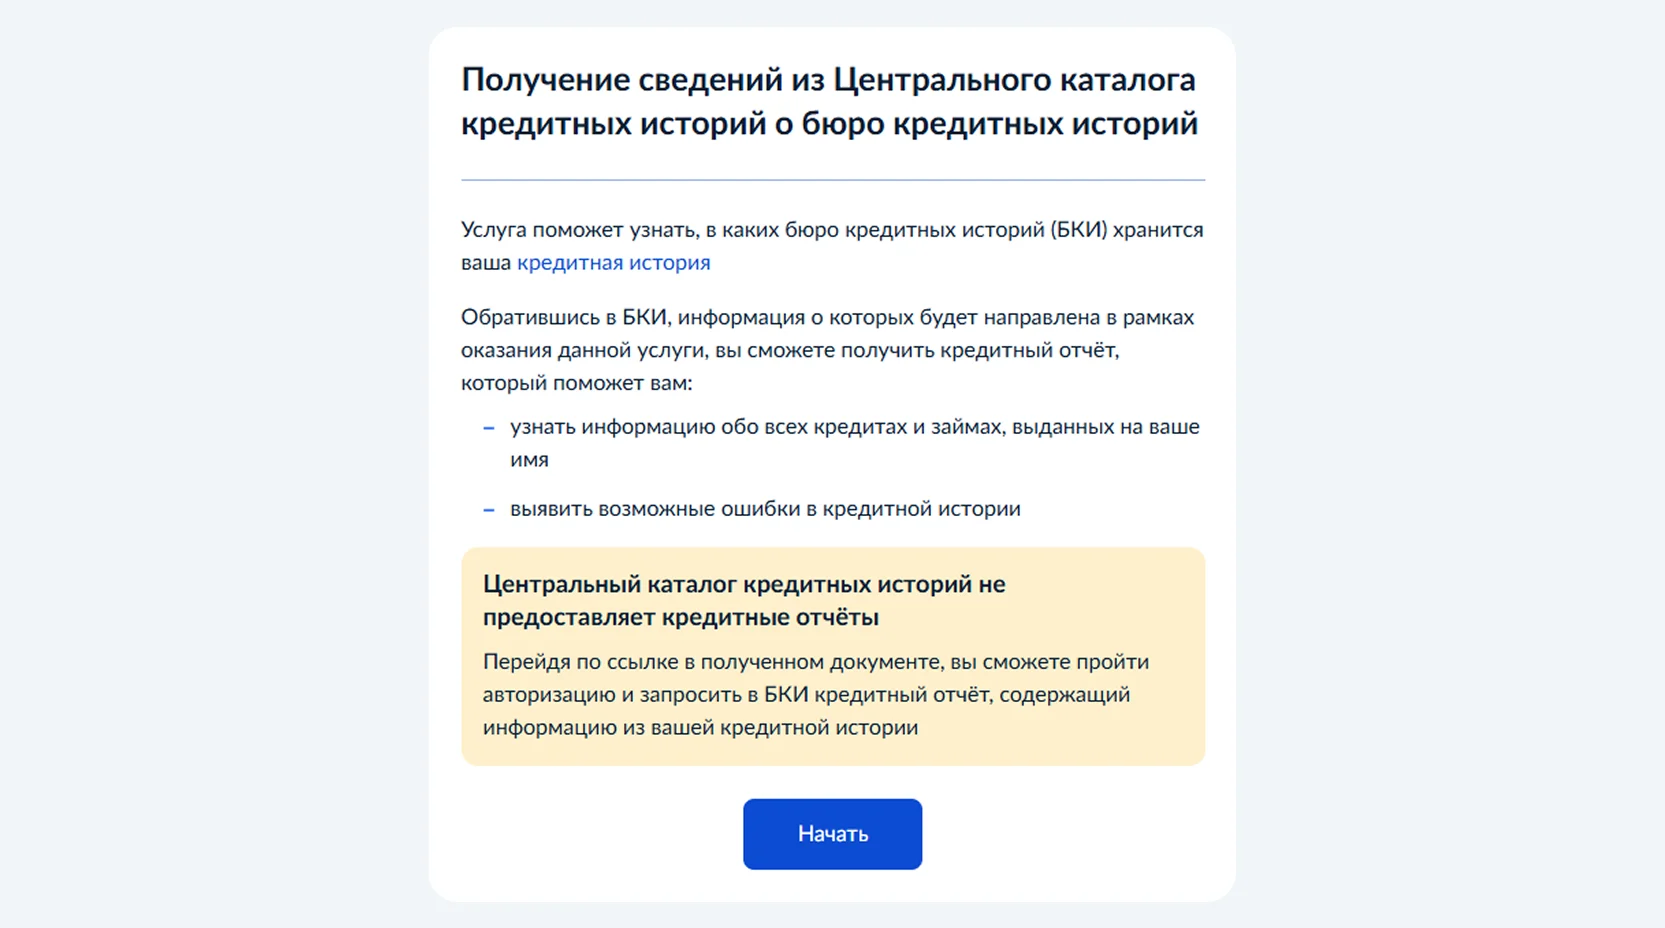
Портал не показывает сам кредитный отчёт — он за один рабочий день присылает список бюро, где хранится ваша история. Дальше вы запрашиваете отчёты напрямую.
- Войдите на Госуслуги с подтверждённой учётной записью (полный доступ нужен обязательно).
- Найдите услугу «Сведения из бюро кредитных историй» или «Поиск бюро с вашей кредитной историей». Заявление уходит в Центральный каталог кредитных историй (ЦККИ) Банка России.
- Получите ответ в личном кабинете — список БКИ с контактами и ссылками. Обычно приходит в тот же день.
- Запросите отчёт в каждом бюро. В большинстве бюро работает вход через учётную запись Госуслуг: в НБКИ отчёт формируется онлайн за 2–5 минут.
⚠️ Ошибка, которая стоит денег: на сайтах бюро рядом с бесплатным отчётом висят платные подписки «мониторинг КИ», «уведомления о новых заявках». Выбирайте именно пункт «получить бесплатно» и проверяйте, не оформилась ли автоподписка.

Бесплатная проверка кредитной истории
Узнайте свою историю за пару минут. Скачайте полный отчёт в личном кабинете
Проверить бесплатноЧто проверить в кредитном отчёте, если боитесь чужих займов
Чужой кредит на ваше имя проще всего найти в разделе действующих договоров и заявок. Смотрите: незнакомые банки и МФО, даты оформления, суммы, остатки долга и запросы вашей истории кредиторами, к которым вы не обращались.
Что делать при обнаружении займа, который вы не брали:
- Напишите кредитору претензию о том, что договор заключён не вами, и потребуйте его копию с вашими подписями.
- Подайте заявление на оспаривание записи — право на исправление ошибок в КИ прямо закреплено 218-ФЗ, а сама процедура бесплатна.
- Обратитесь в полицию — кредиты мошенников без заявления по УК не преследуются.
- Проверьте счёт, на который пришли деньги. Если займ попал на вашу карту, проще вернуть всю сумму сразу, чем потом оспаривать проценты.
Реальный пример из практики автора: заёмщица из Владимира нашла в отчёте НБКИ микрозайм 30 000 ₽ в МФО, куда она не обращалась, — заявка была оформлена дистанционно по чужому скану паспорта. Договор оспорили за 5 недель, запись из истории удалили, но к тому моменту начисленные проценты уже выросли до 41 000 ₽. Отсюда вывод: проверяйте отчёты не реже двух раз в год — ровно столько бесплатных запросов даёт закон.
Как поставить самозапрет, чтобы займы не оформляли вообще
С 1 марта 2025 года действует самозапрет на потребительские кредиты и займы: банк или МФО обязаны проверить запрет перед выдачей и отказать, даже если договор всё же заключат — требовать от вас возврата денег они не смогут. «При наличии запрета кредитор должен отказать гражданину в заключении договора потребительского займа», — пояснял Анатолий Аксаков, председатель комитета Госдумы по финансовому рынку.
Механика простая и бесплатная:
- Ставится и снимается через Госуслуги (с 1 марта 2025) или МФЦ (с 1 сентября 2025), бессрочно и неограниченное число раз.
- За первый год запрет оформили более 22 млн россиян — данные ЦБ.
- Снятие вступает в силу через два дня после внесения записи в кредитную историю — это «период охлаждения» против давления мошенников.
На что самозапрет не распространяется: ипотека, автокредит под залог машины, образовательный кредит с перечислением в учебное заведение и уже действующие кредитки. На «рассрочки» действует, только если за ними скрывается заём или кредит.


