


Совместное исследование «Ингосстраха» и Аналитического центра НАФИ показало, что 72 % россиян доверяют страховым компаниям. Однако одного доверия недостаточно: для потребителя важны понятная ценность полиса, его стоимость и уверенность в реальной финансовой защите при наступлении страхового случая.
Что влияет на выбор страховой компании
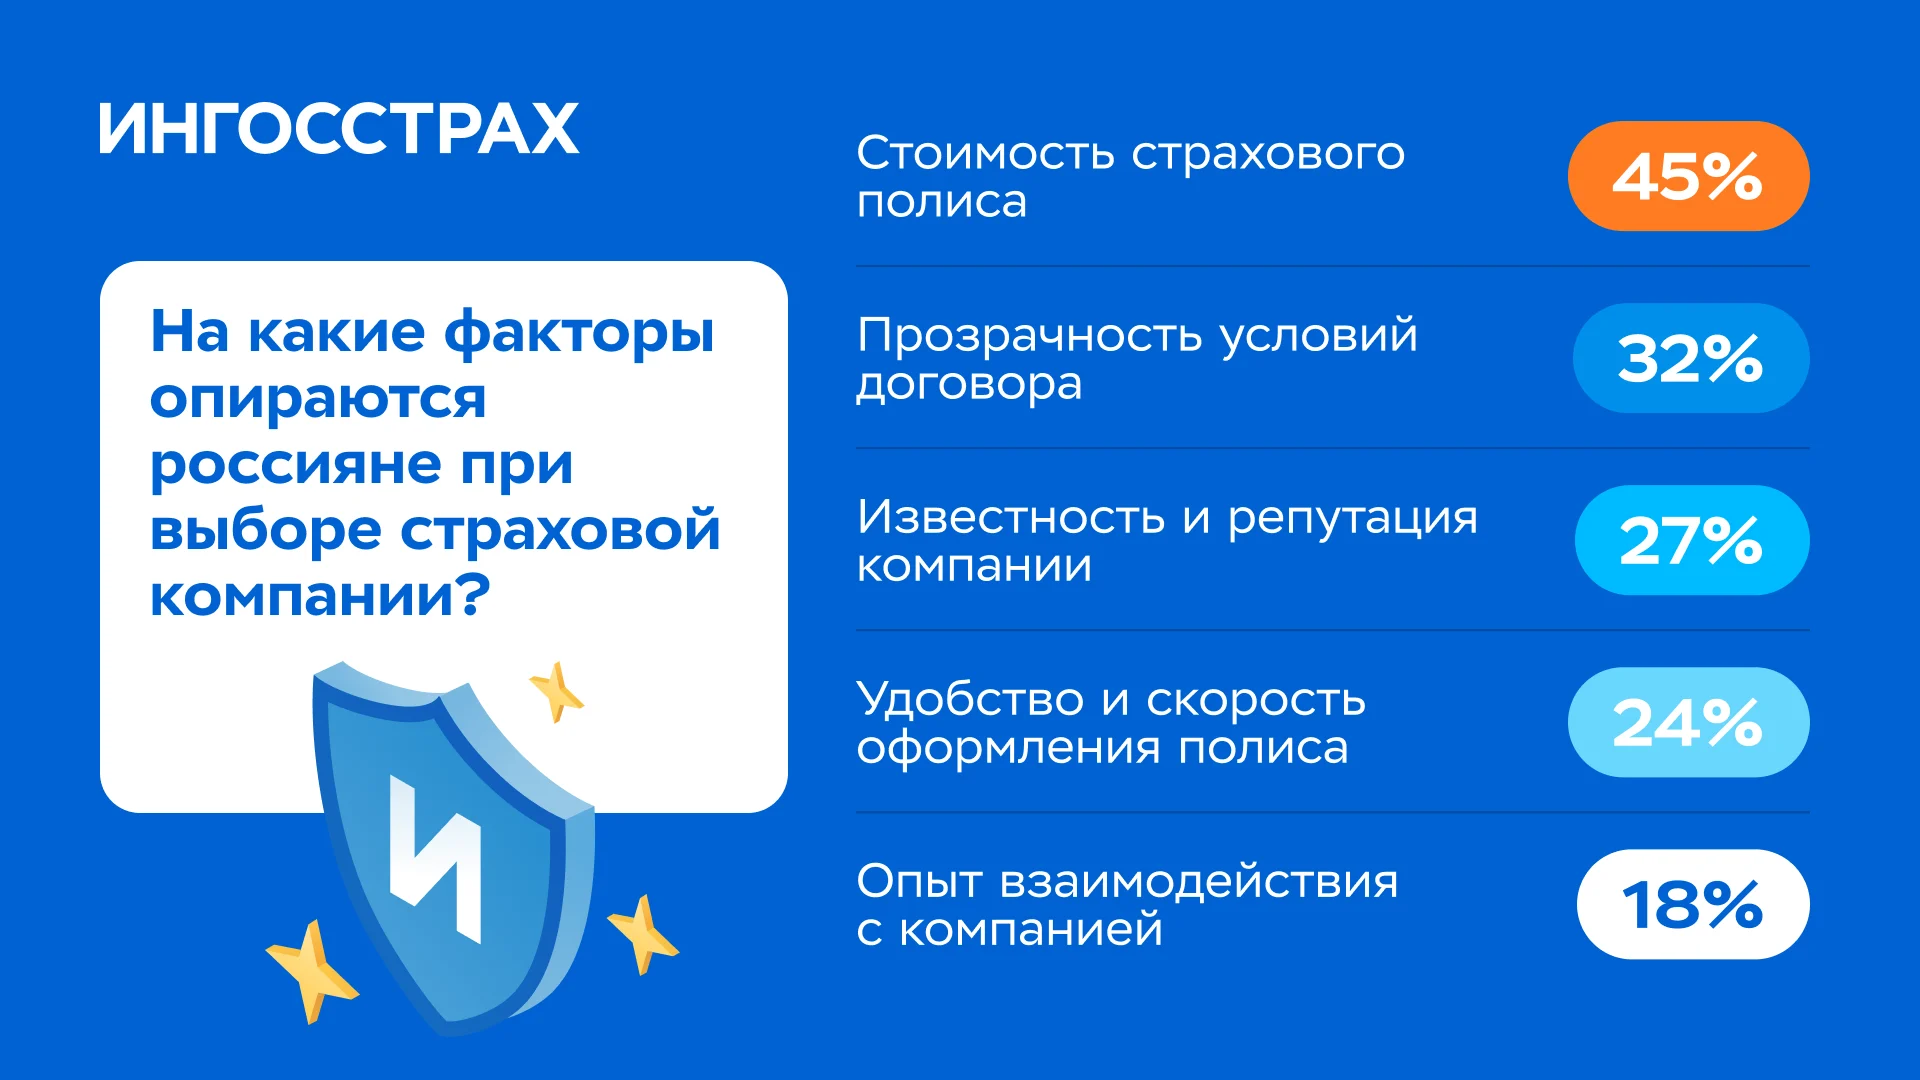
Для действующих клиентов главными критериями остаются:
- Стоимость полиса — её называют ключевым фактором 45 % опрошенных.
- Прозрачность условий договора — важна для 32 % респондентов.
- Известность и репутация компании — 27 %.
- Удобство и скорость оформления — 24 %.
- Личный опыт взаимодействия — 18 %.
Какие проблемы чаще всего возникают при оформлении
Несмотря на то, что 90 % пользователей удовлетворены процессом оформления полиса, а 55 % не сталкивались с трудностями, часть клиентов выделяет типичные сложности:
- навязывание скрытых услуг и дополнительных опций — 17 %;
- сложность сравнения предложений разных компаний — 14 %;
- технические сбои на сайте или в приложении — 11 %;
- сложные формулировки в договорах — 9 %.
Почему часть россиян не пользуется страхованием
Среди тех, кто не оформляет страховые полисы, основные барьеры:
- отсутствие потребности — 30 %;
- сомнения в выплате без судебных разбирательств — 22 %;
- высокая стоимость услуг — 19 %.
Это говорит о том, что для значительной части аудитории страхование пока воспринимается не как инструмент защиты бюджета, а как дополнительная статья расходов.
Самые востребованные страховые продукты
Чаще всего россияне оформляют:
- добровольное медицинское страхование (ДМС) — 49 %;
- ОСАГО — 47 %;
- страхование недвижимости и имущества — 29 %;
- страхование от несчастных случаев и болезней — 20 %;
- каско — 19 %;
- страхование жизни — 18 %.
При этом 42 % пользователей покупают полис из‑за требований законодательства, 28 % — чтобы защитить семейный бюджет от непредвиденных расходов, 19 % — по предложению работодателя, ещё 19 % — из‑за опасений, что в будущем может что‑то случиться.
Как россияне оформляют полисы
Почти половина пользователей (49 %) приобретают страховые продукты самостоятельно, 35 % — через страхового агента, 7 % — через работодателя в рамках корпоративного страхования, 4 % — через брокера.
По каналам оформления сохраняется смешанная модель:
- офис страховой компании, агента или брокера — 30 %;
- мобильное приложение страховщика — 18 %;
- сайт компании — 14 %;
- офис или приложение партнёра (банка, автосалона, турфирмы) — 14 %.
Роль клиентского опыта в укреплении доверия
Практический опыт урегулирования убытков подтверждает надёжность сектора: выплаты при наступлении страхового случая получают 90 % пострадавших, полный отказ фиксируют лишь 10 %. При этом 62 % участников исследования никогда не сталкивались со страховым случаем. Это подчёркивает, что реальный клиентский опыт — один из ключевых факторов формирования доверия к страхованию.


